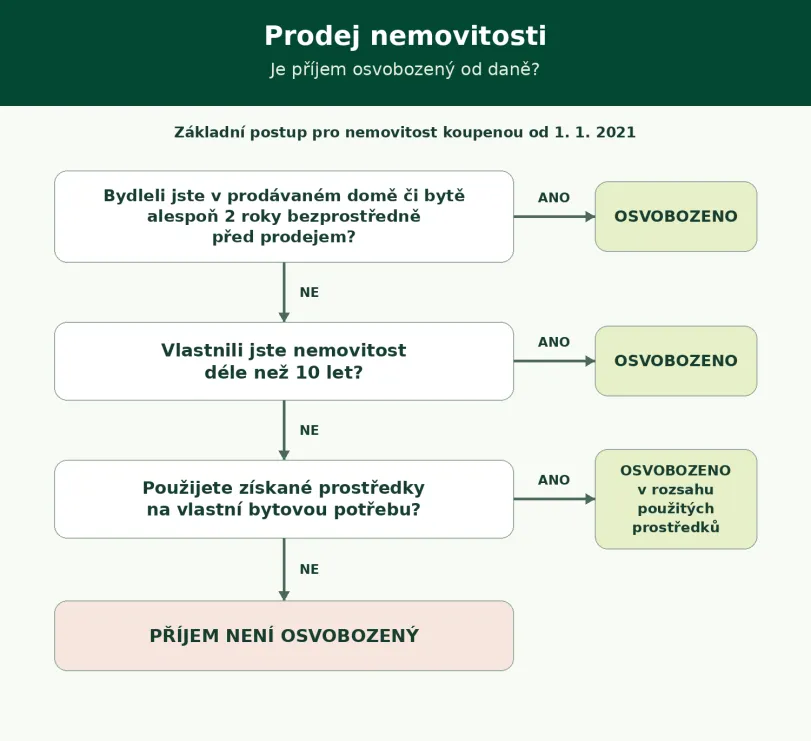
Základní postup pro určení osvobození demonstruje následující obrázek.
Doba vlastnictví
Schéma předpokládá nemovitost koupenou od 1. 1. 2021, u níž musí doba mezi nabytím a prodejem přesáhnout deset let. U nemovitostí nabytých do 31. 12. 2020 zůstává pětiletý časový test.
Bydliště a vlastní bytová potřeba
- Osvobození podle bydliště nejméně dva roky bezprostředně před prodejem se týká rodinného domu nebo bytové jednotky a souvisejícího pozemku. Jednotka nesmí zahrnovat jiný nebytový prostor než garáž, sklep nebo komoru. Rozhoduje skutečné bydliště, nikoliv evidovaný trvalý pobyt.
- U nemovitostí nabytých od roku 2021 lze využít osvobození při použití prostředků na vlastní bytovou potřebu i bez předchozího bydlení. Při bydlišti bezprostředně před prodejem kratším než dva roky může být tato možnost dostupná také u starších nemovitostí.
- Prostředky je třeba použít nejpozději do konce roku následujícího po roce jejich získání; započítat lze také odpovídající částku použitou v bezprostředně předcházejícím roce. Získání prostředků se oznamuje FÚ do konce lhůty pro podání přiznání za rok jejich získání, i když přiznání podávat nemusíte. Při použití jen části prostředků se osvobozuje odpovídající část příjmu, ne automaticky celý příjem.
Obchodní majetek a další výjimky
U osvobození podle bydliště musí uplynout dva roky od vyřazení z obchodního majetku. U osvobození podle vlastnictví platí deset let po vyřazení, u nemovitostí nabytých před rokem 2021 pět let. Desetiletá výluka se vztahuje také na osvobození při použití prostředků na vlastní bytovou potřebu bez předchozího bydliště.
Schéma nezachycuje všechny zákonné výjimky. Samostatně je třeba posoudit zejména budoucí prodeje, dědictví a prodej práva stavby.
Právní úprava: zákon č. 586/1992 Sb., o daních z příjmů
§ 4 odst. 1 písm. a), b) a § 4b