Příjem fyzické osoby z prodeje akcií, podílových listů nebo jiných cenných papírů může být od daně z příjmů osvobozen. U běžných soukromých investic se nejprve posuzuje roční úhrn příjmů z prodeje do 100 000 Kč. Při jeho překročení se u jednotlivých prodejů zkoumá doba držby delší než tři roky.
Přehled vychází z pravidel pro rok 2026 a je určen zejména českým daňovým rezidentům investujícím mimo obchodní majetek. Týká se i zahraničních cenných papírů. U ETF je třeba ověřit právní povahu produktu; CFD, deriváty nebo samotná kryptoaktiva nejsou automaticky cennými papíry a tento postup se na ně nepřenáší.
Je příjem z prodeje osvobozený?
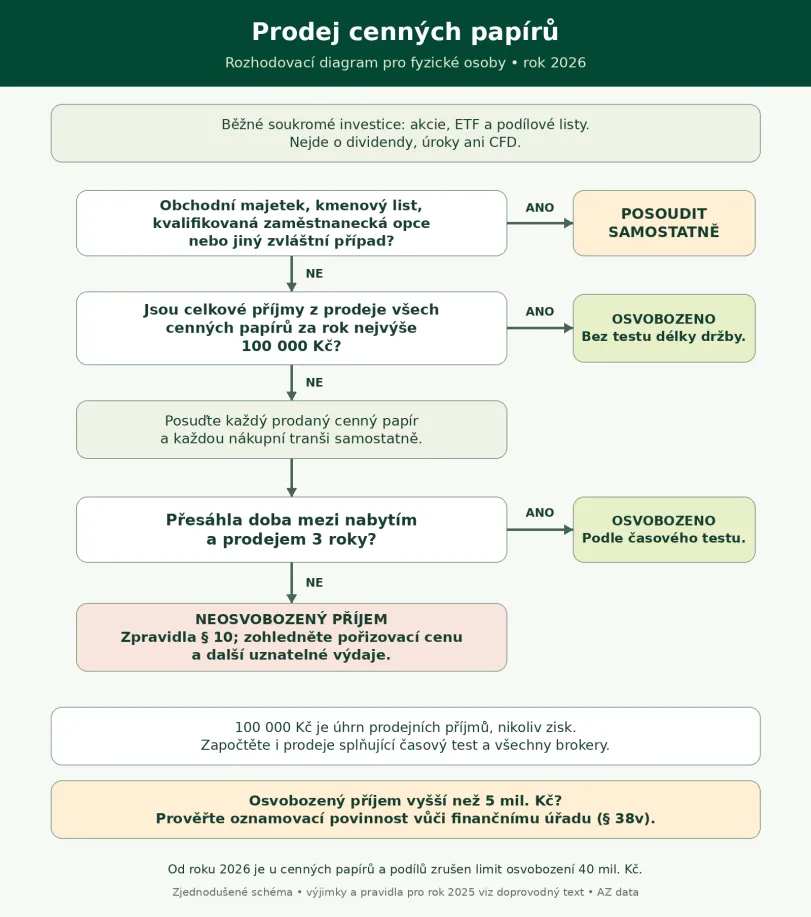
Jak se rozhodovat popisuje následující diagram:
1. Roční příjmy z prodeje do 100 000 Kč
Když příjmy z prodeje cenných papírů celkově za kalendářní rok nepřesáhnou 100 000 Kč, jsou osvobozené bez ohledu na délku držby.
- Posuzuje se příjem z prodeje, ne zisk. Pořizovací cena ani poplatky tento limit nesnižují.
- Sčítají se prodeje přes všechny banky, brokery a investiční platformy, v tuzemsku i v zahraničí.
- Do úhrnu se zahrnují také prodeje cenných papírů, které splňují časový test.
- Částka 100 000 Kč není odčitatelná položka. Při překročení limitu nejde prvních 100 000 Kč osvobodit a zdanit zbytek. Řeší se pak celá částka příjmů z prodejů.
Příklad: Akcie pořízené za 60 000 Kč prodáte za 95 000 Kč. Pokud jde o vaše jediné prodeje cenných papírů v daném roce a neuplatní se zákonná výjimka, je příjem osvobozen i při držbě jen několik měsíců.
2. Doba držby delší než tři roky
Přesáhnou-li roční příjmy z prodeje cenných papírů 100 000 Kč, posuzuje se každý prodaný cenný papír samostatně. Příjem je při splnění dalších podmínek osvobozen, jestliže doba mezi nabytím a prodejem přesáhla tři roky. Samotné uplynutí tří kalendářních let nestačí; rozhodují konkrétní data.
Při postupném nakupování stejného titulu se doba držby váže k jednotlivým nákupům. Je proto potřeba doložit, které cenné papíry byly prodány, kdy byly nabyty a za jakou cenu. Samotný souhrnný údaj o zisku od brokera nemusí pro posouzení osvobození stačit. Nejde-li to takto stanovit, je možné využít metodu FIFO nebo váženého aritmetického průměru.
Příklad: Za rok prodáte dlouhodobě držené akcie za 1 000 000 Kč a jiné, krátce držené akcie za 80 000 Kč. Roční úhrn činí 1 080 000 Kč, takže hodnotový test nelze použít. Milionový příjem může být osvobozen podle časového testu. Příjem 80 000 Kč osvobozený není; pro výpočet základu daně je možné zohlednit související výdaje.

Pozor na rozdíl mezi rokem 2025 a rokem 2026
Od roku 2026 byl pro příjmy z prodeje cenných papírů a obchodních podílů zrušen limit osvobození 40 milionů Kč při splnění časového testu. U běžného prodeje splňujícího podmínky tak osvobození není omezeno touto částkou.
Pro příjmy roku 2025 se platí dřívější úprava s limitem 40 milionů Kč a případně s pravidly pro poměrné osvobození a výdaje. U splátek, záloh a převodů na přelomu let je třeba posoudit i okamžik vzniku příjmu.
Zrušení limitu se nepřenáší na kryptoaktiva.
Kdy je potřeba zvláštní posouzení
- Obchodní majetek: běžné osvobození má výluky pro cenné papíry zahrnuté nyní nebo dříve do obchodního majetku. Zákon pracuje také s dobou tří let od ukončení příslušné samostatné činnosti, u kmenového listu pěti let. Nejde jednoduše o dobu od vyřazení konkrétního cenného papíru.
- Kmenový list: jde o zvláštní cenný papír představující podíl v s.r.o.; místo tříletého časového testu se použije pětiletý. Osvobození podle ročního úhrnu příjmů má vlastní zákonné podmínky i pro tento případ.
- Dědictví: při dědění po manželovi nebo příbuzném v přímé řadě lze do časového testu započíst také dobu vlastnictví zůstavitele.
- Přeměny, výměny akcií a budoucí převody: mohou ovlivnit běh časového testu nebo možnost osvobození. Ne každá výměna automaticky zachovává původní datum nabytí.
- Zaměstnanecké akcie a opce: je nutné odlišit příjem ze zaměstnání od následného prodeje. U cenných papírů nabytých uplatněním kvalifikované zaměstnanecké opce podle § 6a se časové osvobození podle § 4 odst. 1 písm. u) neuplatní.
Podíly v s.r.o. a družstvech
U podílu v obchodní korporaci, který není představován cenným papírem, například běžného podílu v s.r.o., se obecně uplatňuje doba mezi nabytím a převodem delší než pět let. Hodnotový test 100 000 Kč určený pro cenné papíry na takový podíl použít nelze. Platí další výjimky, například pro podíl pořízený z obchodního majetku, dodatečné nabytí části podílu nebo kvalifikované zaměstnanecké opce.
U převodu družstevního podílu spojeného s bydlením může navíc připadat v úvahu samostatné osvobození při použití prostředků na vlastní bytovou potřebu za podmínek § 4 odst. 1 písm. s) a § 4b. Nejde o součást běžného tříletého testu cenných papírů.
Dividendy, úroky a splacení dluhopisu
Držba akcie po dobu delší než tři roky neosvobozuje vyplácené dividendy. Stejně tak se pravidla pro prodej automaticky nepoužijí na úroky a příjmy ze splacení dluhopisů. Tyto příjmy mají vlastní daňový režim, zpravidla v rámci § 8, případně zvláštní zákonné osvobození.
Osvobozený příjem nad 5 milionů Kč se zpravidla oznamuje
Pokud jednotlivý osvobozený příjem přesáhne 5 000 000 Kč, je třeba prověřit oznamovací povinnost podle § 38v ZDP. Limit se neposuzuje prostým součtem všech osvobozených prodejů za rok. U jednoho prodeje hrazeného ve splátkách je nutné vyhodnotit konkrétní okolnosti.
Oznámení se podává do konce příslušné lhůty pro podání přiznání za rok přijetí příjmu, a to i tehdy, když samotné daňové přiznání podávat nemusíte. Zákon stanoví výjimky pro příjmy zjistitelné z určených rejstříků a evidencí.
Když příjem osvobozený není
U běžných soukromých investic jde zpravidla o ostatní příjem podle § 10. Proti neosvobozenému příjmu lze za zákonných podmínek uplatnit pořizovací cenu a související výdaje, například poplatky. Nezdaňuje se proto automaticky celá prodejní cena.
Výdaje vztahující se k osvobozenému prodeji nelze použít ke snížení jiných zdanitelných příjmů. V rámci § 10 nelze vytvořit daňovou ztrátu přenositelnou do dalších let. Zdanitelný výsledek se zahrne do ročního základu daně a uplatní se sazba 15 %, případně 23 % na část celkového základu nad zákonnou hranici.
Pozitivní je, že příjmy podle § 10 nepodléhají sociálnímu a zdravotnímu pojistnému.
Související předpisy
Zákon č. 586/1992 Sb., o daních z příjmů,
zejména § 4 odst. 1 písm. q), s), t) a u), § 4b, § 6a, § 8, § 10, § 16, § 38 a § 38v;
Pokyn GFŘ D-59 - výklad k osvobození cenných papírů.